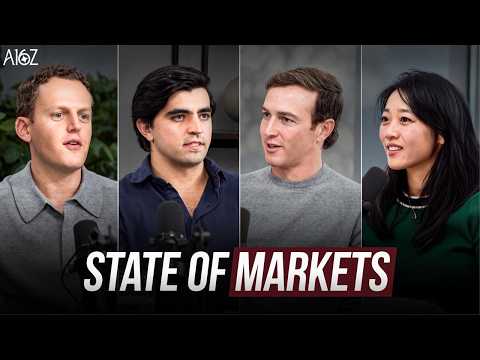
В новом выпуске подкаста a16z редакторский партнер Елена Бургер обсуждает с инвестиционными партнерами Оливией Мур и Джошем Элманом седьмое издание отчета «Top 100 Consumer AI Apps». Эксперты анализируют, как ИИ-сервисы переходят от простых чат-ботов к сложным персональным агентам, почему подписочная модель может быть тупиковой для массового рынка и где находятся главные «белые пятна» для новых стартапов.
📊 Итоги седьмого отчета Top 100 Consumer AI Apps 1:35
Оливия Мур отмечает, что методология отчета значительно эволюционировала: если в первом издании учитывался только веб-трафик, то в седьмом впервые добавлены данные по реальным транзакциям пользователей (на основе данных EBIT по банковским картам) .
Ключевые наблюдения по динамике рынка:
- Стагнация топа по трафику: В список попало всего 11 новых продуктов — это самый низкий показатель за всю историю отчета .
- Разрыв между трафиком и деньгами: Из 50 продуктов, лидирующих по выручке, 29 не входят в топ по трафику. Это указывает на формирование сегмента сервисов с высокой ценностью для узкой аудитории .
- Экономика «пауэр-юзеров»: Рынок потребительского ИИ на текущем этапе держится на сверхпотребляющем меньшинстве. Лишь около 4–4,5% американцев оплачивают подписки на ИИ-продукты .
- Концентрация капитала: Внутри этой группы платящих пользователей 1% «топов» генерирует 20% всей выручки, тратя в среднем $93 в месяц на личные ИИ-инструменты .
🤖 Восход персональных агентов: Muse, Instinct и OpenClaw 3:22
Одной из самых горячих тем обсуждения стал переход от ИИ как инструмента (prompt box) к ИИ как агенту, который выполняет действия за пользователя.
Джош Элман и Оливия Мур выделяют несколько ключевых игроков:
- OpenClaw: Пионер в области агентов, который вызвал ажиотаж в начале года, но позже исчез из рейтингов трафика, вероятно, из-за поглощения команды OpenAI .
- Instinct: Продукт демонстрирует феноменальные финансовые показатели — 40% пользователей привязали карту в первые три недели, а средний чек в первый месяц превысил $1000 .
- Muse: Успешно запустился в тех-сообществе (500 тыс. загрузок за 12 дней), но пока проигрывает в массовости таким гигантам, как Threads .
Оливия Мур подчеркивает, что стоимость обслуживания одного пользователя в агентских сервисах может достигать сотен и даже тысяч долларов в месяц, если агент используется для написания кода или технической автоматизации . Для «обычных» потребительских задач затраты значительно ниже — в пределах десятков долларов .
💸 Проблема бизнес-моделей: почему подписки — это не финал 20:20
Оливия Мур высказывает спорную для венчурного инвестора мысль: расширение подписочной модели на весь рынок ИИ может быть нежелательным .
Аргументы против доминирования подписок:
- Исторический контекст: Крупнейшие потребительские компании (Google, Meta, Uber) зарабатывают на рекламе или транзакционных комиссиях, а не на фиксированной плате за доступ к софту .
- Психология потребления: Большинство людей не хотят платить за софт, они ищут способы «тратить время», а не «экономить его» .
- Стоимость инференса: По мере снижения стоимости вычислений компании смогут переходить на рекламные модели .
Интересный факт: OpenAI уже достигла годового темпа выручки от рекламы в $1 млрд, работая через партнерские сети . Джош Элман отмечает, что реклама в ИИ может быть гораздо эффективнее, чем в соцсетях, так как система ведет с пользователем живой диалог и глубже понимает его контекст и намерения .
⚔️ Битва титанов: ChatGPT vs Claude vs Gemini 29:21
ChatGPT остается доминирующим игроком как по трафику, так и по выручке, опережая конкурентов в разы . Однако внутри «второго эшелона» происходят важные изменения:
- Успех Claude: Несмотря на меньшую базу пользователей по сравнению с Gemini, Claude обошел продукт Google по числу платных подписчиков в США .
- Стратегия Anthropic: Компания принципиально отказывается от рекламы и фокусируется на самых дорогих планах ($100+/мес), которые выбирают 7,5% их подписчиков (против 1% у ChatGPT и Gemini) .
🎨 Креативные инструменты и вертикализация 32:30
Специализированные креативные инструменты продолжают удерживать позиции, несмотря на развитие мультимодальности в больших языковых моделях (LLM).
- Аудио и музыка: Suno и 11 Labs доминируют в своих нишах. Большие лаборатории (OpenAI, Anthropic) пока избегают этой сферы, вероятно, из-за сложностей с авторскими правами (IP) .
- Изображения: Midjourney выпал из топов по трафику, так как обычные пользователи теперь используют DALL-E внутри ChatGPT или Gemini. Однако в рейтингах выручки Midjourney остается лидером, так как профессионалы ценят его «эстетический вкус» и гибкость настроек .
- Видео: Это «дикий запад». Китайские компании имеют преимущество благодаря возможности обучаться на огромных массивах данных, что критично для сложной генерации видео и звука .
🚀 Окна возможностей для стартапов 45:12
Джош Элман считает, что ценность снова смещается к «программному слою» (software layer) . Модели становятся товаром (commodity), а побеждать будут те, кто создаст лучший пользовательский опыт и накопит контекст о пользователе.
Главные «белые пятна» (White Spaces) на карте потребительского ИИ:
- Дейтинг и рекрутинг: Сетевые эффекты в этих нишах пока не освоены ИИ-стартапами .
- Шопинг и маркетплейсы: Огромный потенциал для визуального поиска и кастомизации товаров .
- Социальные сети: Пока ИИ используется только для создания контента для старых платформ, но нативных ИИ-соцсетей еще нет .
- Гейминг и развлечения: Ожидается бум «микродрам» и инструментов, позволяющих любому человеку стать сторителлером мирового уровня .
Оливия Мур резюмирует: «Почти все, что мы видели в потребительском ИИ до сих пор, помогает экономить время. Но самые большие компании вырастают там, где люди хотят это время тратить» .