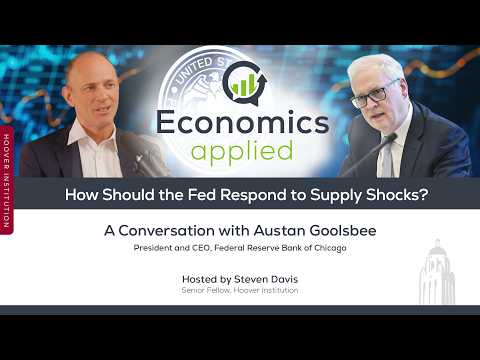
В новом выпуске подкаста Economics Applied от Hoover Institution президент Федерального резервного банка Чикаго Остан Гулсби обсуждает с ведущим Стивеном Дэвисом пересмотр классических подходов к денежно-кредитной политике. В центре внимания — вопрос о том, как ФРС должна реагировать на шоки предложения и почему «игнорирование» инфляционных всплесков, вызванных внешними факторами, может оказаться опасной стратегией.
📉 Пересмотр «традиционной мудрости» о шоках предложения 1:07
Долгое время в среде центральных банков доминировало убеждение, что регуляторы должны «просматривать насквозь» (look through) шоки предложения. Остан Гулсби формулирует эту конвенциональную установку так: ЦБ не стоит реагировать на скачки цен, вызванные перебоями в поставках, если они не начинают влиять на другие отрасли или не расшатывают инфляционные ожидания .
Однако Гулсби ставит эту логику под сомнение, выдвигая несколько тезисов:
- Иллюзия временности: Исторически считалось, что шоки предложения (нефтяные кризисы, погодные аномалии) краткосрочны и проходят сами собой. Поскольку меры денежно-кредитной политики действуют с лагом в год и более, борьба с временным скачком цен казалась бессмысленной .
- Новая реальность: События последних шести лет показали, что современные шоки предложения становятся чаще, масштабнее и, что критически важно, продолжительнее .
- Риск невыполнения мандата: Если шок предложения удерживает инфляцию, например, на уровне 4% в течение десятилетий, ЦБ не может его игнорировать, иначе он провалит свою главную задачу по поддержанию стабильности цен (таргет 2%) .
Гулсби подчеркивает: ФРС обязана реагировать на стойкие шоки предложения, хотя эта реакция и не должна быть такой же жесткой, как в случае с перегревом спроса .
⚓️ Уроки 1970-х: Доверие и политическое давление 8:08
Собеседники провели параллель между текущей ситуацией и кризисом 1970-х годов. Стивен Дэвис напомнил, что нефтяные шоки того времени не исчезли бесследно: импульс роста цен угас, но сам уровень цен оставался высоким до середины 80-х .
Гулсби отмечает, что ключевой ошибкой 70-х стало допущение «вторичных эффектов». Временный ценовой импульс перерос в перманентную инфляцию из-за того, что он укоренился в ожиданиях бизнеса и населения . В тот период ФРС не обладала должным уровнем доверия (кредибильности), что усугублялось давлением со стороны исполнительной власти, требовавшей смягчения политики .
Остан Гулсби назвал Пола Волкера, возглавившего ФРС в 1979 году, своим героем и ментором. Подняв ставку до невероятных 20%, Волкер показал, насколько болезненным и дорогим является процесс восстановления подорванного доверия к регулятору .
🏷️ Почему ФРС не может «вернуть старые цены»? 13:17
Ведущий поднял актуальный для общества вопрос: почему ФРС не стремится вернуть цены к докризисному уровню, таргетируя не темп инфляции, а траекторию уровня цен?
Гулсби объяснил, почему радикальная дефляция или даже длительный период очень низкой инфляции (например, 0,5%) опасны для экономики:
- Жесткость номинальных заработных плат: За последние годы выросли не только цены (на 20%), но и зарплаты (на 22%) . Чтобы вернуть цены на прежний уровень, пришлось бы снижать номинальные зарплаты работников.
- Угроза рецессии: Гулсби утверждает, что в современной экономике практически невозможно добиться снижения номинальных зарплат без глубокой и мучительной рецессии .
- Нижняя граница ставок: Постоянно низкая инфляция увеличивает риск частого достижения «нулевой нижней границы» (zero lower bound), что лишает ЦБ инструментов стимулирования экономики .
По мнению Гулсби, попытка «отыграть назад» скачок цен нанесет слишком тяжелый удар по рынку труда и занятости .
🏗️ Асимметрия спроса и предложения 19:08
Важной частью дискуссии стал теоретический аспект работы инструментов ФРС. Гулсби указывает на фундаментальную асимметрию: инструменты ЦБ — это инструменты управления спросом .
- Спрос: Повышая ставки, ФРС замедляет чувствительные к кредитам сектора (строительство, инвестиции, товары длительного пользования). Это позволяет охладить экономику, не требуя болезненной корректировки зарплат .
- Предложение: ФРС не может «добывать нефть» или строить порты. Если предложение сокращается, регулятор может лишь попытаться сбалансировать экономику, снижая спрос до уровня упавшего потенциала .
Стивен Дэвис возразил, что при шоке предложения общество объективно становится беднее, и реальные зарплаты всё равно должны снизиться . Гулсби согласился, но отметил опасность попыток ускорить этот процесс через инфляцию: если люди поймут, что их зарплаты намеренно обесценивают, это приведет к «инфляционной спирали» в ходе переговоров о оплате труда .
🏛️ За кулисами FOMC: «Скучное кино» и историческая ответственность 26:00
В завершение встречи Гулсби приоткрыл завесу тайны над заседаниями Комитета по операциям на открытом рынке (FOMC). Вопреки ожиданиям ведущего о «драках и стучании ботинками по столу», реальность оказалась гораздо строже .
- Атмосфера: Гулсби описывает зал заседаний как «самое крутое место в мире» для экономического фаната. Обсуждения носят исключительно формальный и серьезный характер, сосредоточенный только на мандате ФРС: ценах и занятости .
- Протоколы: Полные стенограммы заседаний публикуются только через пять лет. Единственное проявление эмоций, которое там фиксируется, — это ремарка «(смех)» в скобках .
- Региональный патриотизм: Будучи главой 7-го округа (Чикаго), Гулсби в шутку отметил, что всегда напоминает коллегам (особенно из Миннеаполиса) о превосходстве Среднего Запада .
Стивен Дэвис продемонстрировал в кадре классический труд Милтона Фридмана и Анны Шварц «Монетарная история Соединенных Штатов», напомнив, что именно ФРС часто становилась виновницей затягивания экономических депрессий . Гулсби согласился с этим, подытожив, что существует «тысяча способов испортить монетарную политику и лишь очень немногие способы сделать её правильно» .